熟年離婚では、夫婦が長い結婚生活のあいだに築いた持ち家(自宅)も財産分与の対象です。
家の名義がどちらであっても、家を売却して得たお金を半分ずつ分け合うことができます。
とはいえ、熟年離婚の場合は持ち家以外にも資産・財産があることも多いので、実際には金銭や他の資産と合わせて、バランスを見て分けるケースもあります。
持ち家の財産分与の方法
- 売却して現金で分ける
- どちらかが住み続けて金銭や資産で支払う
- 名義やローンがないほうが住み続ける
この記事では、熟年離婚で持ち家を財産分与する方法と、専業主婦が受け取れる割合、持ち家以外に分与の対象となる財産を解説します。
熟年離婚における持ち家の財産分与の方法
結婚後に夫婦で購入した家は、登記上の名義がどちらか一方でも、夫婦が協力して手に入れた共有財産とみなされます。
持ち家の分け方は、「売却して現金で分ける」「どちらかが住み続けて金銭で払う」「名義やローンがないほうが住み続ける」の3つが基本です。
家は物理的に半分に分けることができないので、売却して得たお金を分けるか、家の価値に見合う金額をほかのお金や財産でやり取りする形をとります。
| 分与の仕方 | 向いているケース |
|---|---|
| 売却して現金で分ける | ・双方に住み続ける希望がない ・公平に分けて、後々のトラブルを避けたい ・家にある程度の資産価値がある |
| どちらかが住み続け、出ていく方に金銭を払う | ・片方に住み続ける希望がある ・住み続ける希望がある側が、代償金を用意できる |
| 名義やローンがないほうが住み続ける | ・名義やローンが片方だけにある(ペアローン(夫婦それぞれが組むローン)ではない) ・名義やローンがない側が、新しい住まいを確保しにくい ・離婚後も揉める可能性が低い |
ただし熟年離婚では、持ち家の分け方をとくに慎重に決めなければなりません。
築年数が古くなっているぶん家に値段がつきにくく、思っていたほどの価値がないこともあるからです。
また、結婚生活が長いほど預貯金や退職金など分ける財産も増えるため、家だけを切り離して考えると、受け取る金額に差が出るおそれがあります。
たとえば「家はあげるから預貯金はもらう」と言われても、家の価値が低ければ、受け取る金額に大きな差が出てしまうこともあるよ
損をしないためには、家の値段だけでなく、ローンや名義、ほかの財産まで含めて確認しておくことが欠かせません。
分け方を決める前に、次の点を確かめておきましょう。
持ち家の分け方を選ぶために確認すること
- 持ち家がいくらで売れるか(不動産会社の査定額)
- 住宅ローンが残っているか、残りはいくらか
- 家とローンの名義がどちらになっているか
- どちらかが住み続けたいかどうか
- 退職金や年金など、他の大きな財産・資産とのバランス
とくに注意したいのが、家を売っても住宅ローンを返しきれない「オーバーローン」の状態です。
売却しても手元にお金が残らないため、オーバーローンのときは、どちらかが住み続ける方向で話し合うのが現実的でしょう。
ここからは、3つの方法それぞれの特徴と、向いている人を解説します。
売却して現金で分ける
持ち家を売却して現金にし、ローンの残りや売却にかかる費用を差し引いた残りの現金を2分の1ずつ分ける方法です。
現金になることで1円単位まで公平に分けられる、最も分かりやすい方法です。
夫婦のどちらにも住み続ける希望がない場合や、離婚を機にお互いの関係をきれいに清算したい場合におすすめの方法です。
売却して現金で分けるメリット
- 離婚後に相手との関わりを続けずに済む
- 住宅ローンも売却代金で完済できる
- 売却金を離婚後の生活に充てることができる
- 離婚後のトラブルが少ない
売却して現金で分けるデメリット
- 新しい住まいを探さなければならない
- 家の築年数が古いと売却に時間がかかる、または買い手が見つからないことがある
- オーバーローンなら、預貯金などで不足分を補う必要がある
古い家で買い手がつくか不安なときは、不動産会社に査定を頼む際に、会社が直接家を買い取る「買取」もあわせて相談してみましょう。
買取は一般的な売却より価格が下がりやすいものの、短い期間で現金にできる点がメリットだよ!
あわせて「期限までに売れなかったらどうするか」まで夫婦で決めておくと、家がなかなか売れなくても離婚の話し合いが止まらずに済みます。
どちらかが住み続けて金銭で払う
夫婦のどちらかが持ち家に住み続け、家の価値の半分にあたるお金を相手に支払う方法です。支払うお金は「代償金」と呼ばれ、家を1人で受け取る代わりに相手へ渡す精算金にあたります。
家の価値は、不動産会社の査定額から住宅ローンの残りを差し引いた金額で考えるのが一般的です。
代償金の計算例(査定額2,500万円・ローンの残り500万円の場合)
- 家の価値:2,500万円 − 500万円 = 2,000万円
- 相手に支払う代償金:2,000万円 × 2分の1 = 1,000万円
住み続けたい側が、預貯金や退職金などで代償金をまとめて用意できるなら、この方法が向いています。
住み続けて金銭で払うメリット
- 新しい住居を見つける手間がない
- 引っ越しのコストや新生活のストレスがない
- 出ていく側はまとまった金額が手に入る
住み続けて金銭で払うデメリット
- 代償金としてまとまったお金を用意する必要がある
- 家をいくらと評価するかで意見が割れ、話し合いが長引くケースがある
- 家の資産価値が低い場合、出ていく側に支払われる代償金が少なくなる
家の値段で意見が分かれたときは、複数の不動産会社に査定を依頼し、その平均額を基準にすると双方が納得しやすくなります。
1社だけの査定額では、高すぎる・安すぎると相手が受け入れないこともあるためです。
名義やローンがないほうが住み続ける
家の名義も住宅ローンの名義も相手のままにして、名義を持たない側がそのまま住み続ける方法です。
たとえば「夫名義でローンを払っている夫名義の家に、専業主婦の妻が離婚後も住み続ける」といったケースがあてはまるよ!
住み続ける側に収入がない、または少なくて賃貸住宅の入居審査に通りにくいときや、出ていく側に代償金を用意できないときに選ばれることがあります。
一方で、ローンの返済や家の管理をめぐって離婚後も相手とのやり取りが続くため、離婚の話し合いがこじれているケースには向きません。
名義がないほうが住み続けるメリット
- 代償金やローンの引き継ぎが不要
- 収入が少なくても住まいを確保できる
- 家の資産価値が低い場合も分与の折り合いがつきやすい
名義がないほうが住み続けるデメリット
- 離婚後も相手との関係を完全には断てない
- 相手がローンを払わなくなると、家が競売(裁判所を通じた強制的な売却)にかけられ、退去を迫られるおそれがある
- 住んでいる側の意思と関係なく、相手が家を売却してしまうリスクがある
住む側のリスクを減らすには、「ローンを払い続けること」「勝手に家を売らないこと」などの約束を離婚協議書(離婚の条件をまとめた書面)に書き、公正証書にしてく方法があります。
なお、ローンの返済中は、金融機関の承諾がなければ家の名義を変えられません。
将来住んでいる方の名義にしたいときは、「ローンの完済後に名義を移す」ことまで取り決めておくと安心だよ!
また、財産分与で家の名義を相手に移した場合、渡した側に譲渡所得税がかかることがあります。受け取った側に贈与税がかかるのは、分与された額が多すぎる場合などに限られます。
熟年離婚の財産分与は専業主婦でも受け取れる?
専業主婦やパートで夫の扶養に入っていた妻でも、財産分与は原則2分の1の割合で受け取れます。
妻に収入がなくても、家事や育児で家庭を支えたことが、夫が働いて財産を築くための貢献として認められるからです。
さらに、離婚後すぐに生活を立て直すのが難しいときは、当面の生活費を助ける目的の財産分与(扶養的財産分与)が上乗せされることもあります。
金額や期間は夫婦の事情によって異なりますが、生活が落ち着くまでの1〜3年ほど、月数万から数十万円程度が支払われるケースが多いようです。
持ち家がある場合は、お金の代わりに「一定期間、家に無償で住み続けてよい」という形で行われることもあるよ!
専業主婦の方が迷いやすいのは、持ち家をもらって住み続けるか、家は手放して現金で受け取るかという選択です。
それぞれのメリットとデメリットは次のとおりです。
| メリット | デメリット | |
|---|---|---|
| 持ち家をもらう場合 | ・住まいの確保ができる ・引っ越しのコストや手間がかからない |
・固定資産税や修繕費などの維持費を自分で払う ・収入が少ないとローンの引き継ぎや借り換えの審査に通りにくく、相手名義のローンが残ると関係を断ちにくい |
| 現金をもらう場合 | ・現金を引っ越しや新生活に充てられる ・相手と完全に関係を断つことができる |
・収入が少ないと賃貸住宅の入居審査に通りにくいことがある ・引っ越しの手間や費用がかかる |
維持費を払い続けられる見通しがあり、住環境を変えたくない人や、引っ越し先にあてがない人は、持ち家をもらって住み続けるのが向いています。
家が広すぎると感じている人や離婚後の住居を相手に知られたくない人、実家や子どもの家など引っ越し先のあてがある人は、現金でもらって住み替えるほうが安心です。
離婚後の生活費と住まいの費用は、セットで試算してから決めると安心だよ!
熟年離婚で持ち家以外に財産分与の対象となるもの
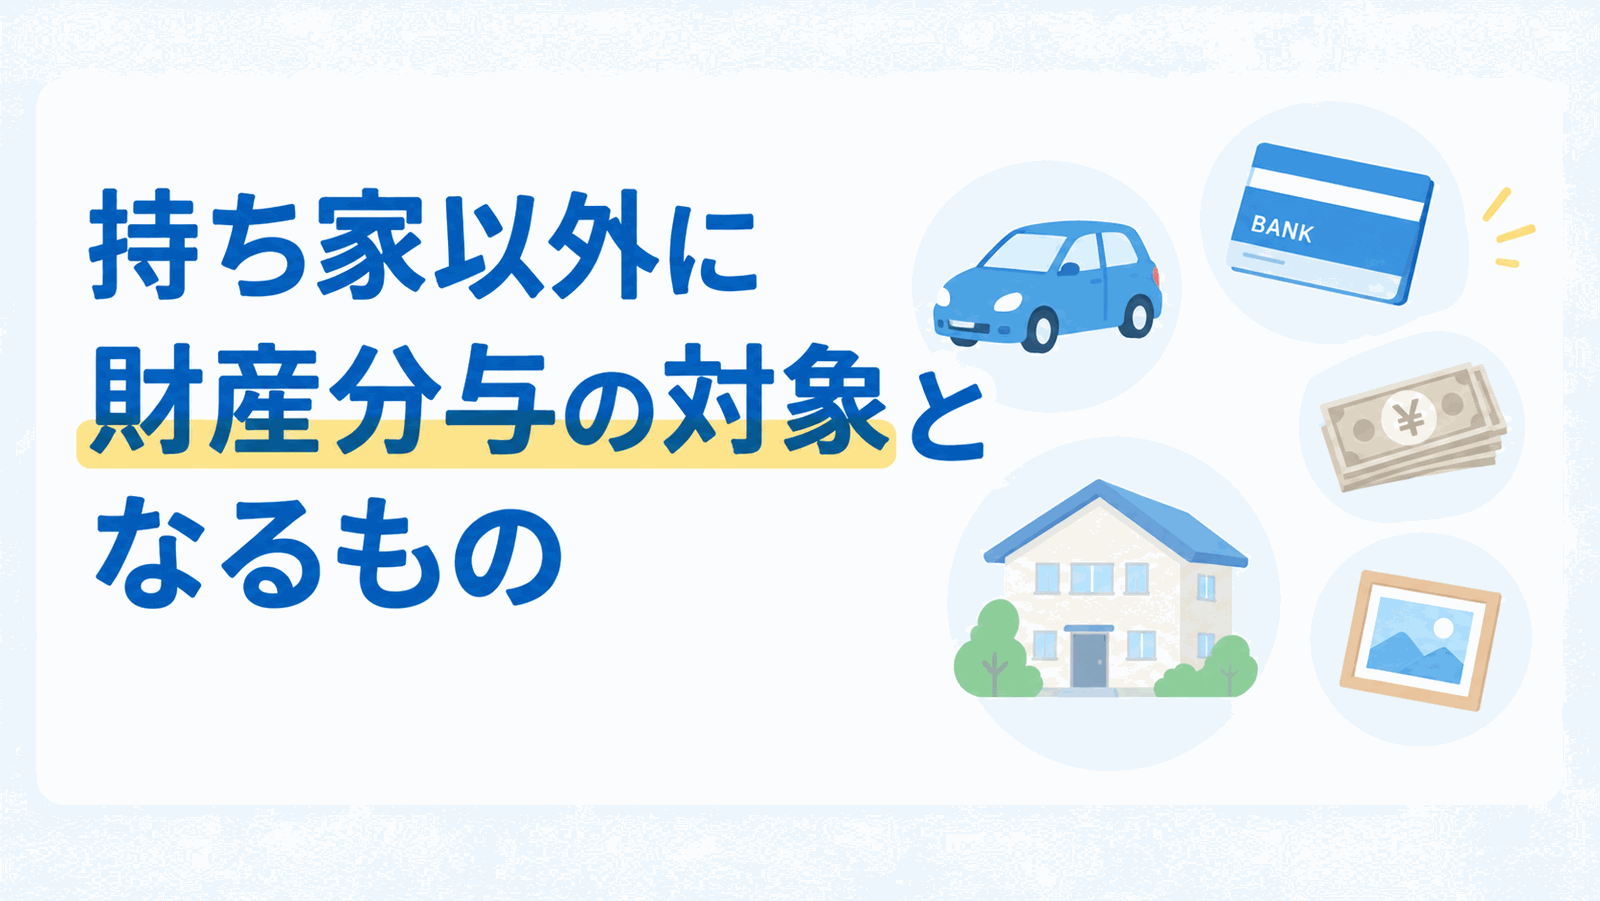
財産分与の対象になるのは持ち家だけではなく、婚姻期間中に夫婦で築いた財産すべてです。
どちらの名義になっているかは関係ありません。
とくに結婚20年、25年と長く連れ添った熟年離婚では、預貯金や退職金も大きな金額になりやすく、見落とすと本来受け取れるはずのお金を逃してしまうことになりかねません。
次の表を参考に、対象になる財産を漏れなく書き出しましょう。
| 財産の種類 | 財産分与の対象になる範囲 |
|---|---|
| 預貯金・車・有価証券 | 婚姻期間中に貯めたお金や購入したもの(名義は問わない) |
| 退職金 | すでに受け取った分のほか、近い将来受け取る見込みが高い分も、婚姻期間に応じた部分が対象 |
| 保険 | 解約返戻金のあるタイプ(終身保険・養老保険・学資保険など)の、別居など夫婦の協力関係がなくなった時点の解約返戻金にあたる金額 |
| 年金 | 財産分与ではなく「年金分割」という別の制度で分ける(国民年金は対象外) |
「年金分割」とは、年金の納付実績を移す仕組みで、「結婚していた期間分の厚生年金を夫婦で分け、将来の年金額に反映させる」というものです。今すぐわけるお金ではないため、「すぐに現金が必要」という人は分与の際に注意しましょう。
一方、結婚前から持っていた預貯金や、親から相続したり贈与されたりした財産は、夫婦で協力して築いたものではないため対象外です。
こうした財産は「特有財産」と呼ばれ、それぞれの持ち主のものとして扱われます。
財産は1つずつ切り離して分けるのではなく、全体のバランスで調整できるよ!
たとえば、妻が持ち家をもらって住み続ける代わりに、預貯金や退職金は夫が多めに受け取るといった分け方です。
代償金をまとめて用意できないときも、ほかの財産との組み合わせで折り合いがつくことがあります。
また、財産分与と年金分割には、どちらも請求できる期限があります。
2026年4月の法改正で期限は2年から5年に延びましたが、離婚した日によって適用される期限が変わります。
財産分与・年金分割を請求できる期限
- 2026年3月31日までに離婚した場合:離婚から2年以内
- 2026年4月1日以降に離婚した場合:離婚から5年以内
参照:りこんポータル|離婚を考えている方へ
※2026年9月時点
期限を過ぎると原則として請求できなくなるため、離婚が決まりそうな段階で早めに準備を進めてください。
まとめ
熟年離婚では、夫婦で購入した持ち家は名義に関係なく共有財産とされ、原則2分の1ずつ分けます。
分け方は「売却して現金で分ける」「どちらかが住み続けて金銭で払う」「名義やローンがないほうが住み続ける」の3つです。どれが向いているかは、家の価値やローンの残り、離婚後の暮らし方によって変わります。
どの方法を選ぶにしても、出発点になるのは「自宅がいくらで売れるか」を知ることです。
まずは不動産会社に査定を依頼し、自宅の今の価値を把握することから始めましょう。
とはいえ、財産の洗い出しや条件の取り決めを夫婦だけで進めるのは、簡単ではありません。
話し合いがまとまらないときは、弁護士などの専門家に相談しながら進めると、後悔の少ない財産分与につながります。